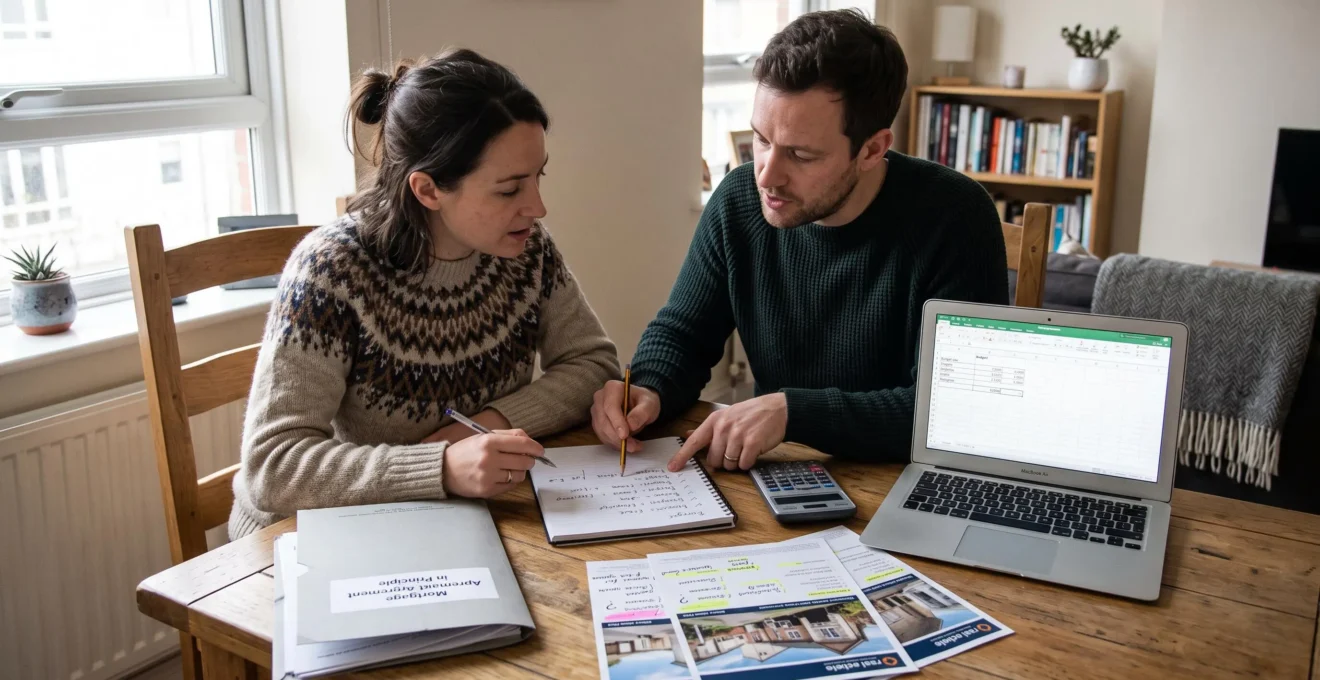
Un projet immobilier cohérent commence bien avant la première visite. Que vous souhaitiez acheter votre résidence principale ou réaliser un investissement locatif, la réussite repose sur une succession de décisions : définir votre objectif, mesurer vos moyens financiers, sélectionner des critères réalistes, puis examiner les biens qui correspondent réellement à votre situation.
La difficulté vient souvent de l’ordre dans lequel ces décisions sont prises. Une annonce séduisante peut déclencher une recherche avant même que le budget soit stabilisé. À l’inverse, une estimation bancaire encourageante peut pousser à viser des biens dont les charges futures seront difficiles à supporter.
Pour éviter ces décalages, il faut distinguer ce que vous pouvez théoriquement acheter de ce que vous souhaitez posséder et conserver durablement. Cette réflexion doit tenir compte de vos revenus, de vos contraintes personnelles, du marché local et des dépenses qui accompagneront l’acquisition.
L’objectif n’est pas de prévoir chaque imprévu, mais de disposer d’une méthode de décision suffisamment solide pour savoir quand avancer, négocier ou renoncer.
Les trois fondations d’un projet immobilier cohérent
- Clarifier l’objectif : déterminer l’usage du bien, l’horizon de détention et les contraintes personnelles avant de sélectionner des annonces.
- Calculer le budget complet : intégrer financement, frais d’acquisition, travaux, charges futures et marge de sécurité.
- Organiser les décisions : hiérarchiser les critères, effectuer des visites ciblées et vérifier chaque bien avant toute offre engageante.
- Comment réussir un achat immobilier sans sous-estimer les étapes décisives ?
- Pourquoi commencer les visites trop tôt peut-il ralentir votre projet immobilier ?
- Comment définir vos critères immobiliers sans créer une liste impossible à respecter ?
- Résidence principale ou investissement locatif : quel projet lancer en premier ?
- Les erreurs de budget qui bloquent un projet immobilier après plusieurs semaines de recherche
- Quels frais faut-il ajouter au prix du bien avant de fixer votre budget total ?
- Dans quel ordre préparer budget, financement, critères et visites immobilières ?
- Comment vérifier un logement avant de faire une offre sans oublier un point critique ?
Comment réussir un achat immobilier sans sous-estimer les étapes décisives ?
Pour réussir un achat immobilier, commencez par définir précisément votre objectif, puis vérifiez votre capacité financière réelle avant de choisir vos critères et de rechercher un logement. Cette succession permet de prendre des décisions compatibles entre elles. Les visites, la négociation et le financement définitif deviennent alors les conséquences d’un projet préparé, plutôt que des étapes improvisées.
Le parcours immobilier paraît souvent commencer par la consultation des annonces. Pourtant, trouver un logement intéressant ne signifie pas nécessairement qu’il correspond à votre projet, ni que son acquisition sera financièrement soutenable.
Une préparation efficace repose sur quatre questions fondamentales :
- Pourquoi acheter ? Pour vous loger durablement, préparer un changement familial, constituer un patrimoine ou percevoir des revenus locatifs ?
- Combien pouvez-vous réellement consacrer au projet ? Le montant doit tenir compte de votre situation financière après l’acquisition, et pas seulement de la somme empruntable.
- Quels critères sont indispensables ? Localisation, accessibilité, surface minimale, environnement ou caractéristiques techniques doivent être hiérarchisés.
- Quelles décisions restent ouvertes ? Acheter seul ou à deux, privilégier le neuf ou l’ancien, accepter des travaux ou modifier le secteur recherché.
Cette grille révèle parfois des choix implicites. Par exemple, rechercher exclusivement une maison avec jardin revient déjà à écarter certains quartiers, certains budgets et certains modes de vie, même si ces conséquences n’ont pas encore été discutées.
Selon les l’ANIL conseils de l’ANIL pour préparer un projet immobilier, l’évaluation de la capacité d’emprunt constitue un point de départ de la réflexion. Elle doit être complétée par les dépenses de logement, les assurances et les frais liés à l’installation.
Chaque décision précoce conditionne les suivantes. Un budget trop élevé conduit à sélectionner des biens inadaptés ; des critères imprécis rendent les visites difficiles à comparer ; une mauvaise estimation des travaux peut compromettre la viabilité financière d’une acquisition.
Cette méthode évite de confondre progression et accumulation de visites. La première étape consiste donc à maîtriser le moment où la recherche devient réellement utile.
Pourquoi commencer les visites trop tôt peut-il ralentir votre projet immobilier ?
Commencer les visites avant d’avoir fixé votre budget et vos critères peut ralentir votre projet, car chaque logement découvert risque de modifier vos attentes. Vous comparez alors des biens très différents sans disposer de référence stable. Les visites d’exploration restent utiles, mais les visites destinées à décider doivent intervenir lorsque votre recherche est suffisamment structurée.
Un premier appartement lumineux peut vous convaincre de privilégier l’exposition, tandis qu’une maison éloignée du centre vous donne soudain envie d’un jardin. Ces découvertes ne sont pas problématiques en elles-mêmes. Elles le deviennent lorsque vos critères changent uniquement au gré des annonces disponibles.
Il faut distinguer deux usages des visites :
- La visite d’exploration : comprendre les quartiers, les surfaces, les prestations et les compromis proposés sur le marché.
- La visite de décision : évaluer un bien à partir d’un budget déterminé et de critères suffisamment stabilisés pour envisager une offre.
Une courte phase exploratoire peut être instructive, notamment si vous connaissez mal le secteur. En revanche, multiplier les visites sans méthode peut rendre les comparaisons confuses et fatigantes.
Après plusieurs semaines de recherches dispersées, un risque apparaît : accepter un logement principalement pour mettre fin aux démarches. Cette lassitude est une possibilité à surveiller, non une conséquence automatique des visites répétées.
Avant de programmer une visite de décision, effectuez un test simple. Êtes-vous capable de décrire en une phrase le logement recherché, vos principaux motifs de refus et votre prix maximum, frais inclus ?
Si la réponse reste floue, reprenez le cadrage. Si elle est précise, chaque visite peut produire une décision exploitable : poursuivre les vérifications, négocier ou écarter le logement.
Le but n’est pas de visiter le moins possible, mais de transformer chaque déplacement en information utile. Pour cela, votre liste de critères doit également rester réaliste.
Comment définir vos critères immobiliers sans créer une liste impossible à respecter ?
Pour définir des critères immobiliers réalistes, classez vos exigences en trois catégories : les indispensables, les préférences importantes et les éléments de confort. Confrontez ensuite cette sélection aux biens réellement disponibles dans votre budget. Une recherche cohérente ne consiste pas à obtenir toutes les caractéristiques souhaitées, mais à identifier les compromis acceptables avant de devoir décider.
Un cahier des charges peut devenir irréalisable lorsqu’il cumule grande surface, emplacement recherché, excellent état, extérieur privatif et prix modéré. Ces qualités existent parfois séparément, mais leur combinaison doit être vérifiée sur le marché concerné.
La hiérarchisation en trois niveaux facilite les arbitrages :
| Niveau | Définition | Exemples |
|---|---|---|
| Non négociable | Condition indispensable à la pertinence du projet | Accessibilité nécessaire, budget plafond, temps de trajet maximal |
| Important | Caractéristique souhaitée pouvant être compensée par un autre avantage | Surface supplémentaire, étage, proximité immédiate des commerces |
| Confort | Préférence à laquelle vous pouvez renoncer sans remettre en cause l’achat | Balcon, décoration récente, équipements particuliers |
La distinction dépend de votre situation. Un ascenseur peut constituer un simple confort pour certains acquéreurs et une nécessité absolue pour d’autres.
Le principal arbitrage concerne généralement la surface, la localisation et le budget. Pour vérifier votre combinaison, examinez un ensemble d’annonces comparables, leurs surfaces, leurs prix et leurs caractéristiques. Les prix affichés restent des indications : ils ne prouvent pas à eux seuls les prix définitifs des transactions.
Supposons, à titre purement hypothétique, qu’un couple recherche un appartement central, spacieux et sans travaux. Les annonces compatibles avec son plafond financier sont rares. Plutôt que d’augmenter immédiatement le budget, il peut élargir légèrement le secteur ou réduire une exigence secondaire de surface.
Lorsque deux personnes achètent ensemble, chacune doit classer ses critères séparément avant de construire une liste commune. Une divergence sur la localisation ou les travaux peut être résolue sereinement au départ, mais devenir bloquante lorsqu’une offre doit être formulée rapidement.
Une liste utile doit pouvoir être appliquée à une annonce : chaque critère non négociable est validé ou non, tandis que les préférences font l’objet d’une comparaison argumentée.
Une fois cette grille définie, reste à vérifier qu’elle correspond bien au type de projet poursuivi : acheter pour y vivre ou acheter pour louer n’implique pas les mêmes priorités.
Résidence principale ou investissement locatif : quel projet lancer en premier ?
Il n’existe pas d’ordre universel entre l’achat d’une résidence principale et un investissement locatif. Le choix dépend de votre besoin de logement, de votre stabilité professionnelle, de votre épargne, de votre capacité d’emprunt et de vos objectifs patrimoniaux. Il faut surtout mesurer les conséquences financières du premier projet sur le second, même lorsque leurs acquisitions sont envisagées à plusieurs années d’intervalle.
Ces deux opérations poursuivent des finalités différentes. Pour une résidence principale, la qualité de vie, l’accessibilité, la stabilité résidentielle et le coût mensuel supportable sont déterminants. Pour un investissement locatif, l’analyse doit intégrer les revenus attendus, les charges, la fiscalité applicable, la vacance locative et les risques d’exploitation.
Leurs différences peuvent être résumées ainsi :
| Question | Résidence principale | Investissement locatif |
|---|---|---|
| Objectif prioritaire | Répondre à un besoin personnel de logement | Construire une opération patrimoniale et financière |
| Critères essentiels | Usage quotidien, localisation, confort, dépenses futures | Demande locative, rendement net, charges et risques |
| Horizon | Lié au projet de vie et à la mobilité | Lié à la stratégie patrimoniale et aux hypothèses économiques |
| Risque à anticiper | Mensualité ou charges devenant trop contraignantes | Vacance, impayés, travaux ou rentabilité insuffisante |
Un investissement locatif peut peser sur une future demande de financement de résidence principale. Le crédit contracté entre dans l’analyse des charges, tandis que les revenus locatifs peuvent être pris en compte selon les règles et l’appréciation du prêteur.
À l’inverse, l’achat d’une résidence principale peut mobiliser l’épargne qui aurait servi d’apport pour un investissement.
En France, la ministère de l’Économie fiche du ministère de l’Économie sur le crédit immobilier indique que le taux d’effort ne doit en principe pas dépasser 35 %, assurance emprunteur comprise, sous réserve de la flexibilité réglementaire accordée aux établissements. Ce plafond ne garantit pas l’obtention du prêt et ne constitue pas un indicateur suffisant de confort budgétaire. Ces règles sont françaises et ne doivent pas être transposées automatiquement aux autres pays francophones.
Rester locataire de son logement tout en achetant un bien destiné à la location constitue également une stratégie possible. Elle impose toutefois de vérifier la compatibilité entre le loyer personnel, le crédit immobilier, les dépenses du bien et les périodes éventuelles sans revenu locatif.
La meilleure séquence est donc celle qui préserve les possibilités futures sans fragiliser la situation présente.
Quelle que soit votre décision, le budget doit ensuite être construit sans confondre plafond bancaire et dépenses réellement soutenables.
Les erreurs de budget qui bloquent un projet immobilier après plusieurs semaines de recherche
Les erreurs budgétaires les plus pénalisantes consistent à prendre la capacité d’emprunt maximale pour un budget confortable, à oublier les frais annexes et à sélectionner des biens dont le coût total dépasse les ressources disponibles. Pour corriger ces décalages, il faut distinguer le financement théorique, le prix d’acquisition et l’effort financier réellement supportable sur la durée.
Une simulation bancaire indique un montant susceptible d’être financé sous certaines hypothèses. Elle ne dit pas nécessairement si les mensualités seront compatibles avec vos habitudes de vie, votre besoin d’épargne et vos futurs projets.
Le reste à vivre constitue donc un indicateur essentiel. Après le remboursement des crédits, le foyer doit pouvoir financer ses dépenses habituelles, les charges du logement, les imprévus et, si possible, continuer à épargner.
Trois confusions peuvent désorganiser la recherche :
- Utiliser le montant maximal estimé par une banque sans évaluer les dépenses après acquisition.
- Considérer le prix affiché comme le coût total de l’opération.
- Augmenter le prix cible après chaque visite décevante sans actualiser le financement et les marges de sécurité.
Prenons un scénario hypothétique. Un acquéreur dispose d’un plafond financier global de 250 000 €, mais concentre ses recherches sur des logements affichés à ce même prix. Si son enveloppe doit également couvrir les frais d’acquisition et les travaux, les biens sélectionnés dépassent son budget réel.
La difficulté ne vient alors pas nécessairement du manque de logements sur le marché. Elle vient de l’écart entre la fourchette de prix recherchée et l’enveloppe effectivement disponible.
Un recalibrage devient utile lorsque les annonces pertinentes dépassent régulièrement votre plafond ou lorsque les logements financièrement accessibles ne satisfont jamais vos besoins essentiels.
Dans ce cas, interrompez les nouvelles visites le temps d’identifier la cause : secteur trop cher, exigences excessives, estimation financière incomplète ou financement à réexaminer.
Cette vérification conduit à une question pratique : quel montant réserver aux frais qui viennent s’ajouter au prix du logement ?
Quels frais faut-il ajouter au prix du bien avant de fixer votre budget total ?
Avant de fixer votre budget immobilier, ajoutez au prix du bien les frais d’acquisition, les coûts du financement, les éventuels frais d’agence, les travaux, l’installation et une réserve pour imprévus. Le montant exact varie selon le pays, le type de logement et les caractéristiques de l’opération. Un budget global doit donc être établi poste par poste, avec des estimations prudentes.
La première catégorie comprend les frais liés au transfert de propriété. En France, les frais d’acquisition communément appelés « frais de notaire » comprennent principalement des impôts et taxes, mais aussi des émoluments et des débours.
Les explications des Notaires de France sur les frais d’acquisition précisent que leur montant dépend notamment du type de bien et de sa localisation. Certains achats dans le neuf peuvent bénéficier d’un régime de frais réduits, mais cette situation ne doit pas être présumée pour toute acquisition neuve.
Le budget doit également prévoir les coûts du crédit, qui peuvent comprendre les frais de dossier, les garanties demandées par le prêteur et l’assurance emprunteur.
Viennent ensuite les dépenses liées au logement lui-même : travaux de rénovation, mises en conformité éventuelles, équipements, déménagement et premières charges. Pour un bien en copropriété, les appels de fonds et les travaux prévus peuvent modifier sensiblement les dépenses initiales.
Le tableau suivant constitue une trame de calcul adaptable, sans supposer de tarif universel.
| Poste | Estimation basse | Estimation haute |
|---|---|---|
| Prix d’acquisition | Prix négocié envisagé | Prix plafond acceptable |
| Frais d’acquisition | Estimation selon le bien | Estimation prudente selon le régime applicable |
| Frais de financement | Proposition bancaire estimative | Coût intégrant les garanties et frais possibles |
| Travaux | Devis ou estimation initiale | Devis avec réserve pour imprévus |
| Installation et déménagement | Dépenses indispensables | Dépenses incluant les équipements complémentaires |
| Réserve de sécurité | Montant minimal à préserver | Montant prudent selon les risques du projet |
Une fourchette permet de mesurer l’incertitude de chaque dépense. Pour les travaux, il est préférable de demander des devis lorsque cela est possible, plutôt que de retenir une estimation arbitraire.
Attention également à la distinction entre budget d’acquisition et coût de détention : les taxes récurrentes, les assurances, l’énergie, l’entretien et les charges de copropriété doivent être évalués dans le budget mensuel ou annuel après achat.
Le prix maximum d’annonce doit finalement être calculé en retranchant les autres dépenses de l’enveloppe globale mobilisable. C’est cette valeur, et non le montant maximal empruntable pris isolément, qui permet de filtrer les biens.
Une fois cette enveloppe construite, les démarches peuvent être organisées dans un ordre qui évite les retours en arrière inutiles.
Dans quel ordre préparer budget, financement, critères et visites immobilières ?
L’ordre le plus utile consiste à définir votre objectif, établir votre budget réel, vérifier la faisabilité du financement, hiérarchiser vos critères, puis organiser les visites de décision. Cette progression n’interdit pas de découvrir le marché plus tôt. Elle permet simplement de distinguer l’exploration des engagements et d’ajuster votre recherche sans perdre la cohérence financière du projet.
Le budget constitue une première hypothèse de travail. Il doit être confronté à une estimation de financement auprès d’un établissement prêteur ou d’un professionnel compétent, notamment lorsque les revenus, les crédits existants ou la nature de l’opération rendent le dossier complexe.
Un accord de principe éventuel est utile pour apprécier la faisabilité de l’opération et préparer les échanges avec le vendeur. Il ne doit cependant pas être confondu avec une offre de prêt définitive : sa portée dépend de ses conditions et il ne garantit pas le financement.
La recherche peut ensuite être affinée à partir des contraintes réelles du marché. Si aucun logement ne correspond aux critères, il faut réviser explicitement un paramètre plutôt que modifier progressivement toutes les exigences.
Votre checklist avant la première visite de décision
- Formaliser votre objectif : rédigez une fiche indiquant l’usage du bien, votre horizon de détention et vos principales contraintes personnelles.
- Établir votre enveloppe : préparez un tableau comportant prix cible, frais annexes, apport, travaux et réserve de sécurité.
- Vérifier le financement : conservez une simulation ou une réponse de principe précisant les hypothèses et les éventuelles conditions, sans la considérer comme une garantie de prêt.
- Hiérarchiser vos exigences : produisez une liste commune de critères indispensables, importants et facultatifs, validée par tous les co-acquéreurs.
- Préparer la sélection : créez une grille de visite permettant de comparer chaque bien, son coût global estimé et ses principaux points de vigilance.
Ces cinq documents ne doivent pas figer définitivement le projet. Ils créent une base vérifiable sur laquelle fonder les décisions. Une nouvelle information importante peut justifier une révision du budget ou des critères, à condition de documenter ce changement.
Lorsque le bien est identifié, le financement définitif suit les étapes prévues par le prêteur et par le droit applicable. En France, l’offre de crédit immobilier est notamment soumise à un délai légal de réflexion de dix jours avant son acceptation.
Le dernier point déterminant consiste alors à vérifier que le logement choisi correspond non seulement à vos attentes, mais aussi aux risques et dépenses que vous acceptez réellement.
À retenir avant de décider d’acheter
- Un logement séduisant n’est pas nécessairement un bon achat : sa pertinence doit être évaluée à partir de vos objectifs et de votre budget complet.
- Les informations techniques, les documents juridiques et les charges futures peuvent modifier la valeur réelle d’une acquisition.
- Une vérification peut conduire à négocier, demander une expertise ou renoncer. Ces trois décisions peuvent être cohérentes selon les constats.
Comment vérifier un logement avant de faire une offre sans oublier un point critique ?
Avant de faire une offre immobilière, vérifiez trois dimensions : l’état du logement, la situation de l’immeuble et les caractéristiques de son environnement. Complétez les observations sur place par les documents disponibles et, lorsque des anomalies importantes apparaissent, par un avis professionnel. Toute dépense ou contrainte découverte doit être réintégrée au budget avant de confirmer votre décision.
Une visite ne permet pas toujours d’apprécier la qualité technique d’un bien. La luminosité, les matériaux ou l’aménagement peuvent attirer l’attention, tandis que les défauts structurels, les charges futures ou les travaux collectifs restent moins visibles.
Pour éviter cette concentration sur l’apparence, examinez le bien à trois niveaux.
- Le logement : état des murs, sols, fenêtres, ventilation, installations accessibles, signes d’humidité, configuration, isolation et performance énergétique documentée.
- L’immeuble : entretien des parties communes, toiture et façades lorsque les informations sont disponibles, fonctionnement de la copropriété, charges et travaux envisagés.
- L’environnement : circulation, nuisances sonores, accessibilité, voisinage, équipements et éventuelles évolutions urbanistiques.
Les obligations documentaires diffèrent selon le pays et le type de logement. En France, pour un achat en copropriété, le dossier comprend notamment des informations sur l’organisation de l’immeuble, les charges et les diagnostics techniques, selon le stade et les conditions de la transaction. Les procès-verbaux d’assemblées générales des trois dernières années et les informations relatives aux travaux figurent parmi les éléments à examiner.
Il convient de demander ces documents suffisamment tôt pour éclairer la décision, même lorsque certaines pièces ne doivent légalement être communiquées qu’à une étape ultérieure.
Il faut également distinguer les niveaux de vérification. Un particulier peut observer des traces d’infiltration, tester l’usage apparent des équipements avec l’accord du vendeur et visiter le quartier à différents moments. Les diagnostics et les documents administratifs apportent d’autres informations. En revanche, ils ne remplacent pas une expertise technique spécifique lorsqu’un désordre sérieux est suspecté.
Une fissure importante, une humidité persistante ou des travaux collectifs potentiellement coûteux peuvent justifier une analyse complémentaire avant toute décision engageante.
La dernière étape consiste à convertir les constats en conséquences concrètes. Demandez des estimations pour les travaux identifiés, vérifiez les charges connues et déterminez si le montant global reste compatible avec votre enveloppe.
Une découverte peut alors conduire à trois issues : maintenir le projet, proposer un prix tenant compte des coûts documentés ou renoncer lorsque les incertitudes deviennent excessives. Une négociation n’efface pas nécessairement un risque technique ou juridique.
Avant de signer une offre ou un avant-contrat, vérifiez également les engagements et les délais applicables dans votre pays, notamment avec un notaire ou le professionnel compétent. Il ne faut pas supposer qu’une offre écrite peut toujours être retirée librement.
Avant votre prochaine visite, rassemblez votre fiche d’objectif, votre budget global et votre grille de critères. Vous pourrez ainsi examiner le logement avec une méthode commune, consigner les points à approfondir et décider de la suite sur des éléments vérifiables.
Combien de temps faut-il consacrer à la préparation d’un projet immobilier ?
Il n’existe pas de durée universelle. Elle dépend notamment de la complexité du financement, de la maturité de vos critères et de votre connaissance du marché. La préparation peut être considérée comme suffisamment avancée lorsque vous disposez d’un objectif explicite, d’un budget global crédible, d’une première appréciation de votre financement et d’une grille de sélection exploitable.
Peut-on commencer à consulter des annonces avant de contacter une banque ?
Oui. Consulter des annonces permet de découvrir les secteurs, les prix proposés et les caractéristiques des logements. Toutefois, avant d’engager une recherche active ou de faire une offre, il est prudent d’obtenir une estimation sérieuse de votre capacité de financement. Une annonce intéressante ne garantit pas que le projet correspondant est finançable.
Faut-il obligatoirement disposer d’un apport personnel pour acheter un logement ?
Les exigences dépendent du pays, du prêteur et du profil de l’emprunteur. En pratique, un apport peut contribuer au financement des frais ou du prix d’acquisition et améliorer la présentation du dossier. Son absence ne permet pas, à elle seule, de conclure qu’un achat est impossible. La faisabilité doit être évaluée auprès des organismes de financement concernés.
Comment savoir s’il vaut mieux attendre avant d’acheter ?
Un report mérite d’être envisagé lorsque votre situation professionnelle est très incertaine, que votre budget ne préserve aucune marge de sécurité, que les critères essentiels restent contradictoires ou que les caractéristiques du bien ne peuvent pas être correctement vérifiées. Attendre doit servir un objectif précis : renforcer l’épargne, stabiliser une situation ou compléter les informations nécessaires à la décision.
Quels professionnels consulter pendant la préparation d’un achat immobilier ?
Selon votre situation, un établissement bancaire ou un courtier peut vous aider à étudier le financement ; un notaire ou un professionnel juridique compétent peut éclairer les conséquences de l’acquisition ; un professionnel du bâtiment peut examiner un désordre technique ; et un agent immobilier peut renseigner sur les biens et les conditions du marché local. Le rôle et les obligations de chacun varient selon le pays concerné.