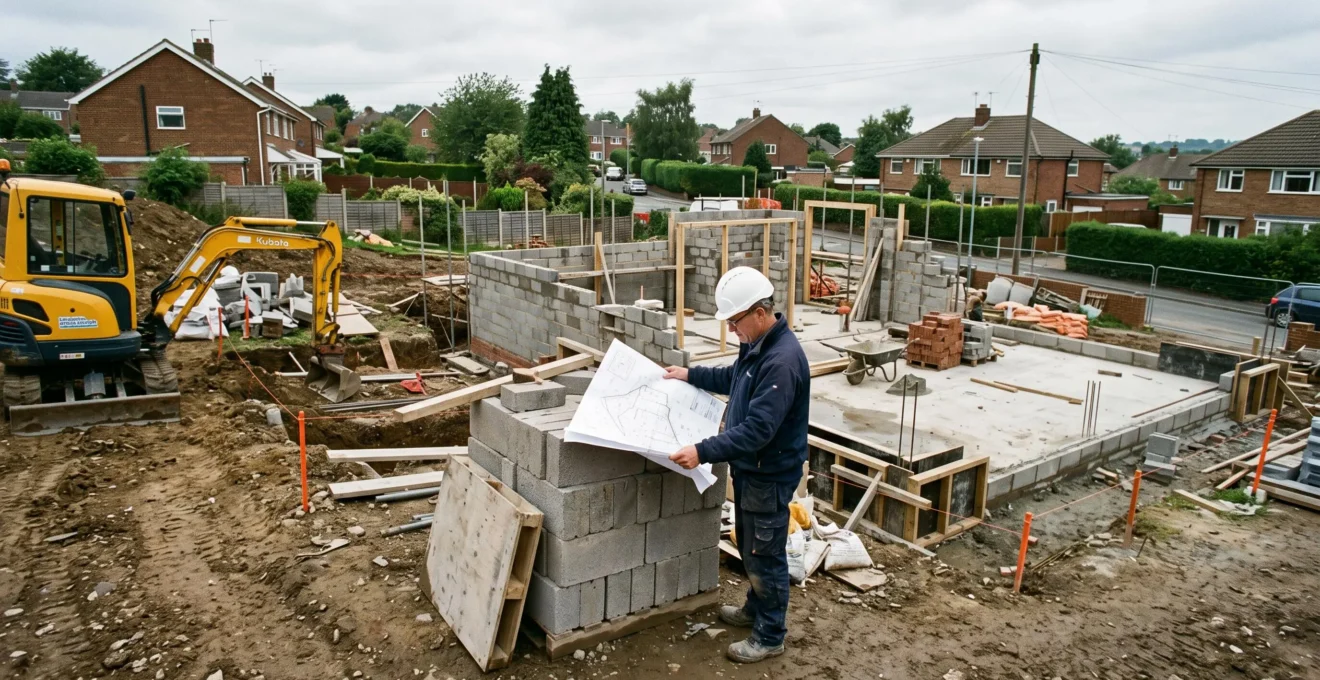
Construire une maison individuelle implique de prendre des décisions financières, techniques et administratives qui se répercutent les unes sur les autres. Un terrain attractif peut nécessiter des fondations coûteuses. Un devis compétitif peut exclure les raccordements. Un permis obtenu ne garantit pas que toutes les modifications envisagées seront autorisées.
Pour conserver la maîtrise du projet, il faut raisonner en coût global, engagements contractuels et étapes de validation, plutôt qu’en prix de construction au mètre carré. La qualité des vérifications réalisées avant les premières signatures influence directement la capacité à gérer les dépenses et les délais.
Cette méthode s’adresse particulièrement aux personnes qui construisent pour la première fois. Elle permet d’identifier les arbitrages à effectuer, les documents à demander et les dépenses à anticiper, depuis la recherche du terrain jusqu’à la réception des travaux.
Les exemples administratifs et contractuels détaillés concernent principalement la France. Dans les autres pays francophones, notamment en Belgique, en Suisse, au Luxembourg et au Canada, les autorisations, garanties et règles de financement doivent être vérifiées auprès des autorités compétentes.
Construire une maison sans subir les dépenses imprévues : l’essentiel
- Évaluer le terrain avec ses contraintes de sol, d’accès et de raccordement, et pas uniquement son prix d’achat.
- Définir le budget global, les prestations attendues et une réserve financière avant de comparer les offres.
- Coordonner financement, contrats, permis et chantier avec des jalons vérifiables et des délais contractualisés.
- Pourquoi un terrain bon marché peut-il rendre la construction beaucoup plus coûteuse ?
- Comment préparer un projet de maison avant de demander les premiers devis ?
- Maison standard ou sur mesure : laquelle choisir avec un budget contraint ?
- Quels coûts annexes peuvent faire dépasser le budget d’une maison individuelle ?
- Dans quel ordre avancer pour construire une maison sans bloquer le projet ?
- Comment comparer deux solutions de financement au-delà du taux affiché ?
- Quels risques si les travaux réalisés ne correspondent pas exactement au permis obtenu ?
- Comment estimer le coût des travaux avant d’acheter ou de lancer une rénovation ?
Pourquoi un terrain bon marché peut-il rendre la construction beaucoup plus coûteuse ?
Un terrain peu cher peut entraîner un coût total supérieur à celui d’une parcelle plus chère, mais déjà adaptée à la construction. La nature du sol, les besoins de terrassement, l’éloignement des réseaux et les difficultés d’accès peuvent générer des dépenses importantes. L’économie réalisée à l’achat doit donc être comparée aux travaux préparatoires nécessaires.
Le premier risque concerne les fondations. Un sol présentant une portance insuffisante, des remblais hétérogènes ou des mouvements liés à l’argile peut imposer une adaptation technique. Une étude géotechnique adaptée au projet aide à identifier ces contraintes avant que le chantier ne révèle des difficultés plus coûteuses à traiter.
La topographie joue également un rôle déterminant. Sur un terrain en pente, le terrassement, les soutènements éventuels et l’évacuation des terres peuvent peser sur le budget. Une parcelle difficile d’accès peut compliquer l’arrivée des engins et l’approvisionnement en matériaux.
La viabilisation constitue un autre point de vigilance. Un terrain viabilisé dispose normalement des équipements et branchements annoncés, dont il faut vérifier précisément le périmètre. Un terrain semi-viabilisé ne bénéficie que d’une partie des équipements nécessaires. Un terrain non viabilisé peut exiger des travaux de raccordement plus importants.
La présence d’un réseau public à proximité ne signifie pas nécessairement que le branchement privé est compris. Il faut distinguer les interventions du gestionnaire de réseau, les éventuelles extensions et les travaux réalisés sur la parcelle. En l’absence de réseau d’assainissement collectif accessible, une installation individuelle peut être nécessaire, sous réserve des règles locales.
En France, les précautions à prendre avant l’achat d’un terrain à bâtir hors lotissement présentées par Service Public comprennent notamment l’examen de l’accès, des limites du terrain, des règles d’urbanisme et des possibilités de raccordement.
Avant de s’engager, il est utile de rassembler les informations suivantes :
- Les règles de constructibilité issues du PLU, du PLUi ou des documents d’urbanisme applicables, ainsi que le certificat d’urbanisme lorsqu’il est pertinent.
- Les limites de propriété, l’existence éventuelle d’un bornage et les servitudes de passage ou de réseaux.
- Les risques naturels, notamment d’inondation ou liés aux mouvements de terrain, et les prescriptions applicables.
- Les conclusions de l’étude de sol et les préconisations techniques pour les fondations.
- Les estimations écrites de terrassement, de raccordements et d’assainissement.
Le bornage n’est pas systématiquement obligatoire pour un terrain hors lotissement en France. De même, les obligations d’étude géotechnique dépendent du contexte réglementaire et des caractéristiques du projet : il ne faut pas les présenter comme une exigence universelle imposée par l’assurance dommages-ouvrage.
Lorsque des investigations techniques restent à mener, il peut être pertinent de négocier leur réalisation avant l’achat ou de prévoir, avec le notaire, des conditions suspensives adaptées. Les résultats peuvent aussi servir de base à une discussion sur le prix.
Un terrain moins cher n’est donc pas nécessairement une mauvaise affaire. Il devient risqué lorsque ses contraintes restent inconnues au moment où le budget et les engagements financiers sont arrêtés.
Comment préparer un projet de maison avant de demander les premiers devis ?
Avant de solliciter des constructeurs ou des entreprises, il faut définir les besoins du foyer, les caractéristiques principales de la maison, le budget complet et le calendrier envisagé. Un dossier de consultation suffisamment précis permet d’obtenir des propositions comparables et de repérer les prestations manquantes. Sans ce cadrage, les écarts entre devis peuvent masquer des différences de qualité ou de périmètre.
Le premier document à établir est un programme de construction. Il décrit la surface habitable souhaitée, le nombre de chambres, les espaces techniques, les besoins de rangement et les possibilités d’évolution du logement. Il précise également les priorités : accessibilité, confort thermique, orientation, entretien ou capacité d’adaptation à une future composition familiale.
Il faut ensuite distinguer trois enveloppes : le montant maximal mobilisable, le budget prévu pour les prestations identifiées et la réserve destinée aux imprévus. Cette séparation évite de considérer la totalité de la capacité d’emprunt comme disponible pour les travaux de construction.
Les exigences énergétiques doivent être intégrées dès la conception. En France, la RE2020 constitue le cadre environnemental applicable aux constructions neuves concernées. Les exigences exactes doivent être vérifiées selon la nature du bâtiment et la date du projet. Dans les autres pays francophones, les référentiels et procédures diffèrent.
Le choix du professionnel détermine aussi la répartition des responsabilités. En France, la fiche de Service Public sur les contrats de construction d’une maison distingue notamment le contrat de construction de maison individuelle (CCMI), le contrat de maîtrise d’œuvre et le contrat d’entreprise. La vente en l’état futur d’achèvement répond à un montage différent.
| Intervenant ou montage | Organisation du projet | Point de vigilance |
|---|---|---|
| Constructeur sous CCMI | Cadre contractuel réglementé, avec prestations et garanties définies | Vérifier la notice descriptive et les travaux exclus du prix convenu |
| Architecte | Conception personnalisée et éventuelle mission de suivi | Définir précisément l’étendue de la mission et les honoraires |
| Maître d’œuvre | Coordination des études et des entreprises selon la mission confiée | Identifier les responsabilités et les marchés de travaux |
| Entreprise générale | Réalisation de plusieurs lots dans un périmètre contractuel défini | Contrôler les garanties et le régime contractuel applicable |
Pour comparer les devis, il convient de demander une décomposition commune : gros œuvre, couverture, menuiseries, isolation, équipements techniques, finitions et voirie et réseaux divers (VRD). Les prestations exclues doivent être chiffrées séparément. Une maison livrée avec sols et peintures ne peut pas être comparée directement à une offre qui laisse ces travaux au propriétaire.
Le projet doit aussi être suffisamment défini pour permettre la préparation du permis de construire. Les plans, l’implantation, les façades et les caractéristiques techniques influencent les études comme les devis. Certaines démarches peuvent avancer en parallèle, mais des modifications importantes après dépôt du permis risquent d’imposer de nouveaux documents.
Les cinq documents à préparer avant de consulter les professionnels
- Rédiger un programme des pièces, surfaces, usages et priorités ; livrable : une fiche de besoins validée par les futurs occupants.
- Définir le plafond financier et les différentes réserves ; livrable : un budget prévisionnel intégrant terrain, frais et travaux.
- Rassembler les informations sur la parcelle et ses contraintes ; livrable : un dossier terrain regroupant plans, règles d’urbanisme et études disponibles.
- Préciser les prestations, équipements et finitions attendus ; livrable : une grille commune de consultation des professionnels.
- Fixer les principales échéances et leurs conditions de validation ; livrable : un calendrier prévisionnel indiquant les décisions à prendre.
Le dossier initial n’a pas besoin de résoudre chaque détail technique. Il doit surtout distinguer les exigences non négociables des préférences ajustables, afin que les professionnels puissent proposer des solutions sans déplacer discrètement le budget.
Maison standard ou sur mesure : laquelle choisir avec un budget contraint ?
Une maison standard constitue souvent une option intéressante lorsque le terrain et les besoins correspondent à un plan déjà conçu. Le sur-mesure devient pertinent si la parcelle est complexe ou si une organisation particulière permet d’optimiser les surfaces. Avec un budget contraint, le meilleur choix dépend du coût complet, des adaptations nécessaires et de l’usage réel des espaces.
Un modèle standard permet de partir d’une conception existante, généralement plus rapide à étudier. Certains constructeurs proposent des catalogues de plans et d’équipements préconfigurés. Cette organisation peut réduire le travail de conception, sans garantir que le prix final sera inférieur dans toutes les situations.
Il faut vérifier ce qui est réellement compris : nature des revêtements, équipements sanitaires, choix des menuiseries, chauffage, adaptations au sol et modifications des plans. Une succession d’options peut transformer une offre attractive en projet sensiblement plus coûteux.
Une maison conçue sur mesure répond davantage à la configuration du terrain et aux besoins des occupants. L’intervention d’un architecte peut aider à mieux exploiter une parcelle étroite, une orientation particulière ou une différence de niveau. Elle génère cependant des honoraires de conception, et certains choix architecturaux peuvent accroître les coûts de réalisation.
La comparaison doit donc porter sur la surface réellement utile plutôt que sur la seule surface habitable annoncée. Un grand dégagement, des pièces disproportionnées ou une circulation peu efficace peuvent augmenter la surface construite sans améliorer proportionnellement le confort.
| Critère | Maison standard | Maison sur mesure |
|---|---|---|
| Conception | Plan existant, adaptations à examiner | Plan établi pour les besoins et la parcelle |
| Maîtrise du coût | Plus simple si les prestations et options sont figées | Dépend du programme, des choix techniques et des consultations |
| Terrain complexe | Adaptations parfois importantes | Possibilité d’intégrer les contraintes dès les premières esquisses |
| Évolutivité | À vérifier selon le plan retenu | Peut être intégrée dès la conception |
| Risque principal | Accumulation d’options et de modifications | Complexité architecturale ou dépassement du programme initial |
Une solution intermédiaire consiste à choisir un plan existant et à n’en modifier que les éléments essentiels. Il est également possible de confier à un architecte une mission précisément délimitée, lorsque ce montage correspond aux besoins et aux obligations applicables.
Dans les deux cas, les dépenses de finitions doivent être plafonnées en amont. Une enveloppe distincte pour les revêtements, la cuisine et les équipements décoratifs évite que les préférences exprimées en fin de chantier ne déséquilibrent le financement.
Le coût d’usage mérite enfin d’entrer dans l’arbitrage. L’orientation, l’isolation, la ventilation, le confort d’été et la facilité d’entretien influencent les dépenses futures. Une économie immédiate ne représente pas nécessairement l’option la moins coûteuse sur la durée d’occupation.
Un projet sobre, correctement dimensionné et adapté à son terrain offre souvent une meilleure maîtrise financière qu’une maison dont les caractéristiques sont décidées progressivement pendant la construction.
Quels coûts annexes peuvent faire dépasser le budget d’une maison individuelle ?
Le budget d’une maison ne se limite ni au terrain ni au contrat de construction. Les frais d’acquisition, les études, les assurances, les raccordements, les taxes et les aménagements extérieurs peuvent représenter des dépenses supplémentaires significatives. Les dépassements proviennent aussi des avenants, des choix de finitions et des coûts qui apparaissent après l’emménagement.
Les premières dépenses concernent l’achat du terrain et la préparation administrative du projet. Elles peuvent comprendre les frais notariés et droits applicables, les éventuelles opérations de bornage, les études techniques et les frais de dossier liés au financement.
Pendant la construction, il faut notamment examiner les assurances nécessaires, dont l’assurance dommages-ouvrage dans les situations où elle est légalement exigée, ainsi que les équipements ou prestations laissés à la charge du propriétaire.
Les dépenses extérieures sont souvent sous-estimées. Une maison peut être techniquement habitable alors que l’accès définitif, les clôtures, les terrasses, les évacuations d’eau ou les aménagements du jardin ne sont pas terminés. Leur coût doit apparaître dans le budget, même si leur réalisation est reportée.
| Famille de coûts | Exemples | Vérification à effectuer |
|---|---|---|
| Acquisition et études | Frais de notaire, droits, étude de sol, relevés techniques | Obtenir les montants applicables et les devis nécessaires |
| Assurances et garanties | Dommages-ouvrage, assurances liées au chantier | Vérifier obligations, garanties et calendrier de souscription |
| Réseaux et accès | Eau, électricité, assainissement, télécommunications, accès chantier | Distinguer frais de branchement et travaux sur la parcelle |
| Fiscalité | Taxe d’aménagement en France, taxes locales applicables | Demander les règles et modalités de calcul à l’autorité compétente |
| Aménagements | Clôture, terrasse, portail, jardin, revêtements extérieurs | Différencier travaux immédiats et dépenses reportées |
| Installation dans le logement | Déménagement, cuisine, mobilier, équipements complémentaires | Prévoir une enveloppe distincte |
Il n’existe pas de pourcentage universel fiable pour ces dépenses. Leur montant varie selon le pays, la commune, le terrain, le niveau d’équipement et les prestations incluses dans les contrats. Les estimations doivent être établies à partir de devis, de renseignements administratifs et d’hypothèses explicites.
Le chantier peut ensuite générer des modifications de prix. Dans le cadre français du CCMI, le prix convenu est encadré, sous réserve notamment des mécanismes contractuels de révision autorisés et des modifications acceptées. Ce cadre ne dispense pas de vérifier la notice descriptive et les travaux non compris.
Il faut surtout distinguer deux réserves. La provision pour imprévus sert à absorber les aléas raisonnablement envisageables, tandis que le budget d’options finance les décisions facultatives. Une cuisine plus coûteuse ou un revêtement haut de gamme ne constitue pas un imprévu technique.
Le taux de réserve doit être adapté à l’incertitude du projet et calculé sur une assiette cohérente avec le budget global, plutôt que sur le seul gros œuvre. Aucun pourcentage unique ne peut être garanti pour tous les chantiers : un terrain mal connu et des études incomplètes appellent une prudence particulière.
Enfin, les dépenses continuent après la livraison. L’entretien des équipements, les consommations énergétiques, les charges courantes et l’évolution de la fiscalité locale doivent entrer dans l’évaluation de la capacité financière du foyer.
Le bon budget n’est pas celui qui utilise intégralement les fonds disponibles. C’est celui qui permet d’achever le logement, de gérer les aléas et de conserver une capacité financière après l’emménagement.
Dans quel ordre avancer pour construire une maison sans bloquer le projet ?
La construction doit avancer selon une chronologie où chaque engagement important repose sur des vérifications suffisantes. Le projet et le financement prévisionnel précèdent les engagements fonciers définitifs, tandis que les autorisations, assurances et garanties doivent être réunies avant l’ouverture du chantier. Certaines démarches peuvent progresser ensemble, mais aucune ne doit être considérée comme acquise avant sa validation effective.
La première phase consiste à définir le programme, la capacité financière et les critères de choix du terrain. La recherche foncière peut alors commencer, accompagnée de premières études de faisabilité.
Vient ensuite la phase de sécurisation du terrain. En France, un compromis ou une promesse de vente peut comporter des conditions suspensives adaptées, notamment concernant le financement ou la faisabilité administrative, selon leur rédaction et le contexte de l’opération. Les conditions relatives au permis de construire doivent être examinées avec le notaire.
Le choix du professionnel, la conception des plans, la demande de financement et la préparation du permis peuvent être partiellement coordonnés. Leur ordre exact dépend du contrat et des exigences de la banque. La signature d’un CCMI peut, notamment, intervenir sous conditions suspensives : elle ne doit pas être confondue avec l’autorisation de commencer les travaux.
Avant le démarrage effectif du chantier, il faut vérifier les autorisations et formalités nécessaires, la situation contractuelle, les assurances et les garanties applicables, ainsi que les conditions financières d’ouverture du chantier.
Un tableau de bord permet de suivre les engagements sans disposer de compétences approfondies en bâtiment. Pour chaque phase, il doit indiquer le responsable, le document attendu et la condition autorisant le passage à l’étape suivante.
| Étape | Document ou preuve à obtenir | Interlocuteur principal |
|---|---|---|
| Définition du projet | Programme et budget prévisionnel | Futur propriétaire |
| Étude du terrain | Documents d’urbanisme, études et estimations | Service urbanisme et professionnels techniques |
| Engagement foncier | Avant-contrat et conditions suspensives | Notaire |
| Financement | Offre de prêt et conditions de déblocage | Banque |
| Autorisation d’urbanisme | Permis obtenu et vérifications préalables au chantier | Mairie et professionnel chargé du projet |
| Ouverture du chantier | Formalités, assurances et garanties requises | Constructeur et assureur |
| Suivi des travaux | Comptes rendus, situations et justificatifs d’avancement | Professionnel responsable du chantier |
| Réception | Procès-verbal et éventuelles réserves | Propriétaire et intervenant contractuel |
Les retards les plus difficiles à absorber proviennent souvent de dépendances mal anticipées : une étude de sol demandée trop tard, un permis nécessitant des ajustements ou un déblocage bancaire conditionné à une pièce manquante.
Pour un CCMI en France, le contrat encadre notamment le délai de réalisation et les pénalités de retard. Le minimum indiqué par le cadre réglementaire présenté par Service Public est d’un trois-millième du prix par jour de retard. Ces dispositions ne doivent pas être appliquées automatiquement aux autres contrats.
Le financement est lui aussi lié à l’avancement du chantier. Les appels de fonds et les justificatifs nécessaires doivent être anticipés pour éviter qu’un désaccord documentaire ne ralentisse les paiements.
À la réception, le propriétaire doit examiner les travaux, faire consigner les réserves éventuelles et conserver les documents de remise. La réception contractuelle et les formalités administratives d’achèvement répondent à des objectifs différents.
Un calendrier réaliste doit inclure les incertitudes réglementaires, contractuelles et techniques. Les dates importantes doivent être confirmées par les documents appropriés, et toute dérive significative doit donner lieu à une révision du planning global.
Comment comparer deux solutions de financement au-delà du taux affiché ?
Deux offres de crédit immobilier doivent être comparées sur leur coût complet, leur durée, leurs garanties et leurs conditions de remboursement. Le taux nominal ne suffit pas : l’assurance, les frais obligatoires, les modalités de déblocage et les possibilités de remboursement anticipé influencent le coût réel. Pour une construction, il faut aussi examiner les dépenses supportées pendant le chantier.
Le taux nominal sert principalement à calculer les intérêts prévus au contrat. En France, le taux annuel effectif global (TAEG) intègre, selon les règles applicables, les intérêts et certains frais nécessaires à l’obtention du prêt, notamment les frais de dossier, l’assurance exigée et les garanties obligatoires.
Les explications de Service Public sur le taux annuel effectif global précisent son périmètre pour les crédits immobiliers. Cet indicateur facilite les comparaisons, sous réserve de rapprocher des prêts de caractéristiques comparables.
Le TAEG doit être complété par le montant total des sommes à rembourser. Deux financements comportant des durées différentes ne produisent pas le même montant d’intérêts, même si leurs taux sont proches.
L’assurance emprunteur mérite un examen spécifique. Son tarif ne constitue qu’un critère : il faut aussi comparer les garanties, les exclusions, les modalités d’indemnisation et les possibilités de choisir ou de substituer un contrat, selon le droit applicable.
Les garanties du prêt peuvent également faire varier les frais. En France, une caution ou une hypothèque n’implique pas nécessairement les mêmes coûts initiaux et de sortie. Il convient de vérifier les conditions particulières du dispositif proposé, notamment les éventuelles restitutions et les frais en cas de vente.
| Critère | Offre A | Offre B |
|---|---|---|
| Capital emprunté | Montant à renseigner | Montant à renseigner |
| Durée contractuelle | Durée à renseigner | Durée à renseigner |
| Taux nominal et TAEG | Valeurs contractuelles | Valeurs contractuelles |
| Assurance emprunteur | Coût et garanties | Coût et garanties |
| Garantie bancaire | Nature et coût | Nature et coût |
| Déblocage des fonds | Calendrier et conditions | Calendrier et conditions |
| Souplesse de remboursement | Modulation, report, remboursement anticipé | Modulation, report, remboursement anticipé |
| Coût total selon la durée prévue de détention | Simulation à demander | Simulation à demander |
Dans une construction, les fonds sont fréquemment débloqués progressivement. Ce fonctionnement peut créer des intérêts intercalaires ou d’autres charges transitoires, selon les modalités du prêt. Il ne faut pas supposer que leur traitement dans le TAEG est identique pour toutes les opérations : leur calcul et leur prise en compte doivent être confirmés auprès de la banque.
La comparaison devient plus pertinente en simulant la période de chantier, puis plusieurs scénarios d’occupation. Un ménage susceptible de revendre avant la fin du crédit doit étudier les indemnités de remboursement anticipé et les frais de sortie, et vérifier si une transférabilité du prêt est réellement prévue.
Enfin, un financement associant plusieurs prêts, éventuellement aidés, doit être évalué dans son ensemble. Une mensualité initialement faible peut évoluer lorsque les modalités de différé ou les différents remboursements se combinent.
L’offre la moins coûteuse sur toute la durée du prêt n’est pas systématiquement celle qui convient le mieux à un foyer. La capacité à supporter les dépenses transitoires et à faire face à une évolution de situation compte également.
Quels risques si les travaux réalisés ne correspondent pas exactement au permis obtenu ?
Une construction différente du permis de construire obtenu peut créer une situation de non-conformité administrative. Selon la nature des écarts, une régularisation, des travaux correctifs ou d’autres conséquences juridiques peuvent intervenir. Il faut donc contrôler la correspondance entre les plans autorisés et les travaux réalisés, puis faire examiner toute modification avant son exécution.
Le permis de construire autorise un projet déterminé, comprenant notamment une implantation, des volumes et un aspect extérieur. Une modification de surface, de façade, d’ouverture ou de position du bâtiment peut nécessiter une adaptation de l’autorisation.
Tous les écarts ne suivent pas nécessairement la même procédure. Certaines modifications peuvent relever d’un permis modificatif lorsque les conditions légales sont remplies. D’autres peuvent nécessiter une nouvelle autorisation. Il n’existe pas de principe général permettant de considérer comme automatiquement tolérée une différence jugée mineure par le propriétaire.
La prévention commence par une comparaison entre le dossier autorisé, les plans d’exécution et les choix finalement arrêtés avec les entreprises. Cette vérification doit avoir lieu avant l’exécution des éléments concernés.
Lorsqu’une différence apparaît, la bonne démarche consiste à la documenter et à interroger le professionnel chargé du projet ainsi que le service urbanisme compétent. Une validation orale ou un simple avenant financier ne remplace pas une autorisation administrative lorsqu’elle est nécessaire.
En France, l’achèvement des travaux soumis à autorisation implique, selon les règles applicables, le dépôt d’une déclaration attestant l’achèvement et la conformité des travaux (DAACT).
La mairie peut contrôler la conformité et la contester dans les délais prévus. Les informations administratives françaises distinguent notamment un délai général de trois mois et un délai de cinq mois dans certaines situations particulières, notamment certains secteurs protégés ou exposés à des risques.
Si une irrégularité est constatée, l’administration peut demander une régularisation ou une mise en conformité. Dans des circonstances où une régularisation est impossible, les conséquences peuvent être plus importantes. La démolition ne constitue toutefois pas la sanction automatique de chaque écart.
Les conséquences doivent aussi être appréciées sur les plans contractuel, assurantiel et patrimonial. Une non-conformité peut compliquer la documentation d’une vente ou soulever des questions lors d’un sinistre. En revanche, un refus systématique de garantie d’assurance dommages-ouvrage ne peut pas être déduit de la seule existence d’une différence avec le permis.
Des sanctions pénales peuvent également être prévues par le droit applicable en matière d’urbanisme, selon les faits et les dispositions concernées. Leur existence, leur portée et leurs conditions d’application nécessitent une analyse juridique spécifique.
Pour limiter ces risques, il est utile de conserver les versions datées des plans, les autorisations obtenues, les échanges de validation et les photographies du chantier. Ces éléments facilitent l’identification d’un écart et la préparation des formalités d’achèvement.
Une modification apparemment simple peut avoir des conséquences administratives disproportionnées par rapport à son coût. Obtenir une réponse écrite sur sa faisabilité avant les travaux reste préférable à une régularisation incertaine.
À retenir avant le dernier arbitrage budgétaire
- Le prix d’achat ou de construction annoncé ne suffit pas : les contraintes techniques peuvent déplacer une part importante des dépenses.
- Une estimation doit évoluer avec les informations disponibles, depuis les premières hypothèses jusqu’aux devis vérifiables.
- Les travaux nécessaires doivent être intégrés à la capacité de financement avant de prendre un engagement irréversible.
Comment estimer le coût des travaux avant d’acheter ou de lancer une rénovation ?
Le coût des travaux doit être estimé progressivement, à partir de l’état du bâtiment, de la nature des interventions et des contraintes techniques. Une première fourchette permet de tester la faisabilité financière, mais elle ne remplace pas des devis détaillés. Avant un achat ou le lancement d’une rénovation, l’objectif est d’identifier les dépenses certaines, les hypothèses à confirmer et les risques non encore évalués.
Cette démarche concerne particulièrement l’achat d’un bien à rénover, mais elle s’applique aussi aux transformations d’un projet neuf et aux travaux complémentaires envisagés après livraison.
La première étape consiste à qualifier l’état du bâtiment. Pour un logement existant, les diagnostics disponibles, notamment le diagnostic de performance énergétique (DPE) lorsqu’il est applicable, donnent des informations utiles sur certains postes. Ils ne constituent toutefois pas une expertise exhaustive de l’état structurel, des réseaux ou de tous les désordres possibles.
Il faut ensuite répartir les travaux en familles. Un rafraîchissement de peintures et de sols n’engage pas les mêmes compétences qu’une rénovation énergétique, une reprise de toiture ou une intervention sur les murs porteurs.
| Famille | Exemples | Principale incertitude |
|---|---|---|
| Rafraîchissement | Peintures, sols, équipements décoratifs | Surfaces réelles et préparation des supports |
| Rénovation énergétique | Isolation, ventilation, chauffage, menuiseries | Compatibilité des solutions et performances attendues |
| Rénovation lourde | Redistribution des pièces, réseaux, réfection importante | État caché et coordination des métiers |
| Travaux structurels | Fondations, planchers porteurs, murs, charpente | Diagnostic technique et solutions de renforcement |
Des coûts de référence au mètre carré peuvent servir au premier cadrage lorsqu’ils proviennent de données adaptées au pays, à la période et au type de travaux. Ils doivent toutefois être considérés comme des repères, non comme un prix garanti. Les sources fournies ici ne permettent pas de retenir une grille tarifaire universelle ou une valeur chiffrée actualisée.
Pour les rénovations importantes, une visite avec un professionnel compétent permet d’examiner les points sensibles : humidité, structure, installations électriques, présence éventuelle de matériaux dangereux comme l’amiante ou le plomb, accès au chantier et état des ouvrages dissimulés.
Les contraintes administratives et collectives peuvent modifier l’estimation. En copropriété, certains travaux impliquent des démarches spécifiques. Une modification de façade ou de structure peut également nécessiter des autorisations. Ces vérifications doivent intervenir avant de considérer un budget comme suffisamment fiable.
Cas pratique hypothétique : acheter une maison à rénover
Un particulier envisage l’achat d’un logement nécessitant une remise à niveau des installations techniques, une amélioration de l’isolation et des travaux intérieurs. Il établit d’abord une estimation provisoire par famille de travaux.
Une visite technique révèle ensuite que certains équipements ne pourront pas être conservés et qu’une intervention supplémentaire est nécessaire. Plutôt que d’absorber cette dépense dans une enveloppe non définie, il demande des devis complémentaires, révise son plan de financement et utilise les nouveaux éléments pour discuter du prix d’achat.
Ce scénario illustre une méthode de décision ; il ne constitue ni un chantier réel documenté ni une estimation tarifaire.
La précision du budget doit augmenter à mesure que le projet avance. Une première estimation peut comporter plusieurs scénarios, mais une décision engageante nécessite des devis suffisamment détaillés, un périmètre clarifié et une réserve cohérente avec les incertitudes restantes.
Il est particulièrement important de distinguer les travaux indispensables de ceux pouvant être différés. Reporter des interventions décoratives est souvent plus simple que repousser la correction d’un désordre structurel ou la mise en sécurité d’une installation.
Lorsque les travaux sont connus avant l’acquisition, leur coût doit être examiné avec le financement dès la préparation du dossier bancaire. Un budget qui ne couvre que le prix d’achat peut laisser le propriétaire sans marge pour rendre le logement conforme à ses besoins.
Avant de signer, réunissez les diagnostics disponibles, les conclusions des professionnels consultés et les devis prioritaires dans un tableau de budget global. Comparez ensuite cette estimation à votre capacité de financement et, si nécessaire, utilisez les coûts documentés pour négocier l’achat ou réduire le périmètre des travaux.
Peut-on acheter le terrain avant d’avoir choisi son constructeur ?
Oui, le choix définitif d’un constructeur n’est pas nécessairement préalable à l’acquisition. Il est toutefois prudent d’avoir vérifié la constructibilité, les contraintes du terrain et la faisabilité financière. Lorsqu’un avant-contrat est utilisé, les conditions suspensives adaptées au projet doivent être étudiées avec le notaire avant signature.
Comment savoir si un devis de construction est suffisamment détaillé ?
Un devis exploitable doit permettre d’identifier précisément les travaux inclus, les prestations exclues, les matériaux et équipements prévus ainsi que les conditions d’exécution. Pour un CCMI français, la notice descriptive et les éléments contractuels correspondants sont essentiels pour distinguer le prix convenu des dépenses restant à la charge du propriétaire.
Faut-il utiliser toute sa capacité d’emprunt pour construire ?
Non. La capacité d’emprunt ne constitue pas à elle seule un budget de construction disponible. Il faut tenir compte des frais annexes, des dépenses transitoires pendant le chantier, des réserves pour imprévus et des charges futures. Un financement soutenable doit également permettre de faire face aux dépenses courantes du foyer.
Une date de livraison annoncée oralement suffit-elle pour organiser le déménagement ?
Non. Il faut distinguer une estimation commerciale ou opérationnelle d’un délai prévu contractuellement. En France, le CCMI encadre le délai de construction et prévoit des règles relatives aux retards. Pour limiter les risques, il est préférable de prévoir une solution de logement flexible jusqu’à ce que la réception soit suffisamment sécurisée.
Quels documents faut-il conserver après la réception de la maison ?
Il est utile de conserver les contrats, notices descriptives, plans autorisés et plans définitifs disponibles, attestations d’assurance, factures, documents techniques, procès-verbal de réception, réserves éventuelles et justificatifs de leur levée. Les autorisations d’urbanisme et documents relatifs à l’achèvement doivent aussi être archivés. Cet ensemble facilite le suivi des garanties, l’entretien et les démarches lors d’une éventuelle revente.