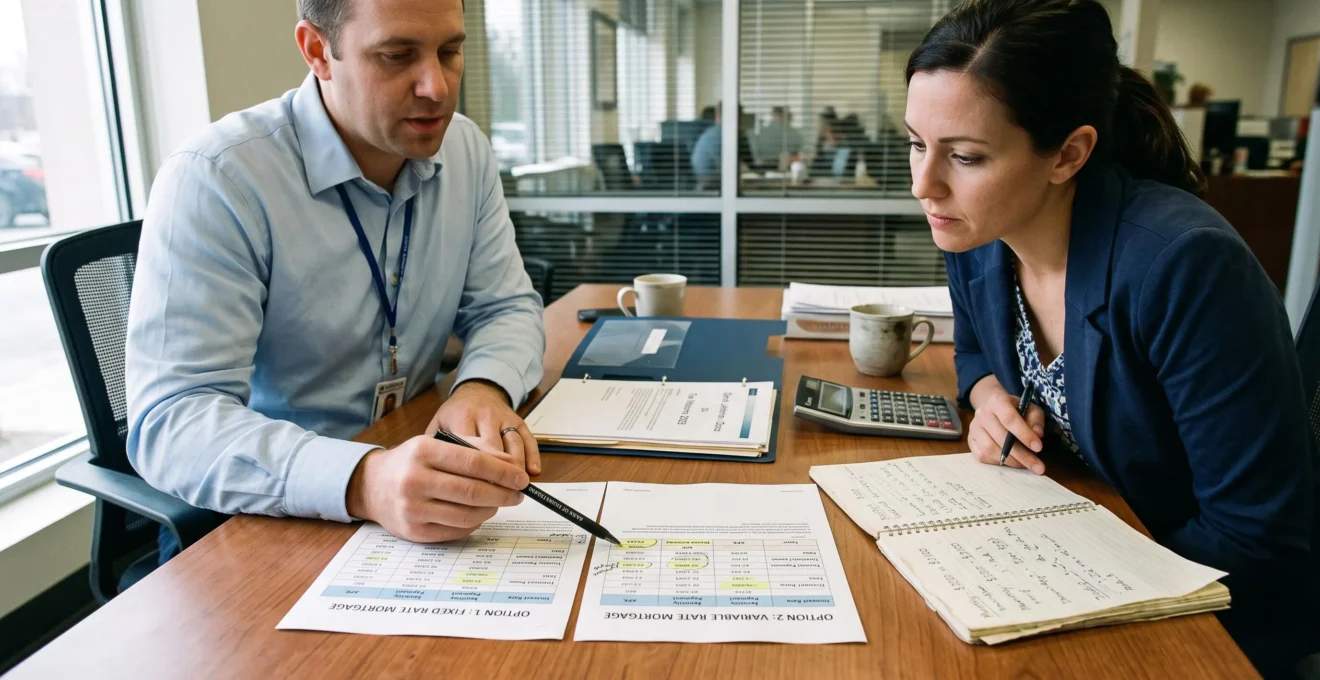
Choisir un financement immobilier ne consiste pas simplement à rechercher le taux d’intérêt le plus faible. Une offre peut afficher une mensualité séduisante tout en imposant une durée longue, des frais élevés ou des conditions peu adaptées à l’évolution de votre situation.
Le bon financement est celui qui permet de réaliser votre acquisition ou vos travaux tout en préservant votre capacité à payer vos charges, à faire face aux imprévus et à financer vos projets futurs. Il dépend notamment du coût global de l’opération, de votre apport personnel, de la stabilité de vos revenus et de votre horizon de détention.
Un crédit bancaire classique, un prêt aidé, une contribution familiale ou une combinaison de plusieurs ressources peuvent répondre à des besoins différents. Leur pertinence se mesure à partir d’un même budget prévisionnel, et non d’un avantage isolé.
Les principes de comparaison sont largement transposables aux pays francophones, mais les règles bancaires, fiscales et juridiques varient selon le pays. Les références réglementaires présentées ici concernent spécifiquement la France.
Financement immobilier : les décisions essentielles
- Comparez le coût total, les assurances, les garanties et la souplesse des offres, plutôt que leur seul taux nominal.
- Déterminez votre apport après avoir réservé les frais d’acquisition, les dépenses prévisibles et une épargne de précaution adaptée.
- Préparez votre dossier bancaire et vérifiez les charges futures du bien avant de vous engager contractuellement.
- Pourquoi un taux plus bas ne garantit pas toujours le meilleur financement immobilier ?
- Comment comparer deux solutions de financement au-delà du taux affiché ?
- Gros apport ou épargne conservée : quelle stratégie choisir pour votre achat ?
- Quels coûts futurs faut-il anticiper avant de fixer votre mensualité de crédit ?
- Quand préparer son financement avant de commencer les visites immobilières ?
- Comment déterminer votre apport maximum sans épuiser votre épargne de précaution ?
- Les vérifications oubliées qui peuvent transformer un achat immobilier en mauvaise surprise
- Comment construire un projet immobilier cohérent avant de chercher un bien ou un financement ?
Pourquoi un taux plus bas ne garantit pas toujours le meilleur financement immobilier ?
Un taux immobilier plus faible ne garantit pas le financement le moins coûteux, car le taux nominal ne comprend pas toutes les dépenses associées au crédit. L’assurance emprunteur, les frais de dossier, les garanties et la durée de remboursement peuvent modifier sensiblement le montant réellement payé. Une offre légèrement plus chère en intérêts peut aussi présenter des conditions contractuelles mieux adaptées à votre projet.
Le taux nominal sert principalement au calcul des intérêts. Pour une comparaison plus complète, le taux annuel effectif global (TAEG) intègre les intérêts et différents frais obligatoires liés à l’obtention du financement, selon les règles applicables. En France, la fiche du ministère de l’Économie sur les informations obligatoires du crédit immobilier précise le rôle du TAEG et les caractéristiques que les établissements doivent communiquer.
Mais même le TAEG ne remplace pas l’examen du coût total en euros. Deux prêts proposés sur des durées différentes ne financent pas le projet dans les mêmes conditions.
Allonger la durée réduit généralement la mensualité, mais augmente les intérêts cumulés, à montant emprunté et taux identiques. Cet arbitrage peut être pertinent lorsqu’il protège le budget mensuel, à condition de mesurer son coût.
L’assurance emprunteur mérite également une analyse distincte. Son prix, ses exclusions, sa quotité et ses modalités d’évolution peuvent modifier l’intérêt d’une offre. Lorsque la réglementation et le contrat le permettent, choisir une autre assurance peut améliorer le coût ou les garanties.
Enfin, un crédit à taux fixe offre davantage de prévisibilité qu’un crédit à taux variable, dont les échéances ou la durée peuvent évoluer. Les conditions de modulation et de remboursement anticipé ont aussi une valeur réelle.
Une fois cette distinction établie, la comparaison doit porter sur l’ensemble des conditions contractuelles, et pas uniquement sur les indicateurs affichés en première page.
Comment comparer deux solutions de financement au-delà du taux affiché ?
Pour comparer deux financements immobiliers, utilisez les mêmes hypothèses de montant emprunté, d’apport, de durée et d’assurance. Examinez ensuite le TAEG, le coût total en euros, les garanties exigées et les possibilités de modifier ou de rembourser le crédit. Cette méthode permet de distinguer le financement réellement avantageux de celui dont la présentation paraît simplement attractive.
La première étape consiste à construire une grille commune. En France, la fiche d’information standardisée européenne (FISE) facilite cette analyse, car elle rassemble notamment le montant à rembourser, la durée, le type de taux et les modalités de remboursement anticipé.
Pour deux offres bancaires, la grille suivante permet de repérer les différences déterminantes.
| Critère | Offre A | Offre B |
|---|---|---|
| TAEG | Relever le taux indiqué | Relever le taux indiqué |
| Coût total du crédit | Montant en euros | Montant en euros |
| Assurance emprunteur | Coût, quotités et exclusions | Coût, quotités et exclusions |
| Garantie | Nature, coût initial et sortie | Nature, coût initial et sortie |
| Remboursement anticipé | Indemnités et conditions | Indemnités et conditions |
| Modulation des échéances | Possibilités et restrictions | Possibilités et restrictions |
Les conditions de remboursement anticipé deviennent particulièrement importantes si vous envisagez une revente, une mobilité professionnelle ou un remboursement exceptionnel. Des indemnités contractuelles peuvent réduire l’intérêt d’une opération pourtant attractive au départ.
La garantie doit aussi être examinée : une caution et une hypothèque ne présentent pas nécessairement les mêmes frais initiaux ni les mêmes coûts de sortie.
Lorsque vous comparez un crédit classique avec un prêt aidé, un apport familial ou un financement mixte, la méthode doit être élargie. Il faut notamment tenir compte des conditions d’éligibilité, des éventuelles obligations de remboursement, des échéanciers distincts et de la sécurité juridique de chaque ressource.
Une solution alternative moins coûteuse en apparence n’est pertinente que si ses conditions restent compatibles avec votre projet. Dans une combinaison de prêts, établissez un échéancier consolidé pour repérer les périodes où plusieurs remboursements se cumulent.
Le financement à privilégier est celui qui présente le meilleur équilibre entre dépenses, sécurité et flexibilité. Cet équilibre dépend aussi du montant de votre épargne que vous acceptez d’immobiliser.
Gros apport ou épargne conservée : quelle stratégie choisir pour votre achat ?
Un apport personnel important peut réduire le montant emprunté, les intérêts à payer et parfois faciliter l’acceptation du dossier. Conserver une partie de son épargne protège cependant contre les imprévus et les dépenses postérieures à l’achat. Le bon arbitrage dépend donc du coût du crédit, de la stabilité des revenus, des projets futurs et du niveau de trésorerie nécessaire après la transaction.
L’apport élevé présente un avantage immédiat : il réduit le besoin de financement. Dans certaines situations, il peut aussi améliorer la perception du dossier par la banque, sans garantir une réduction du taux ou des exigences de garantie.
En revanche, mobiliser presque toute son épargne augmente la vulnérabilité financière. Une réparation urgente, une période de chômage ou des travaux supplémentaires peuvent alors nécessiter un nouvel emprunt ou la vente précipitée d’un placement.
La comparaison doit également intégrer le rendement net et le risque de l’épargne conservée. Un placement dont le rendement espéré dépasse le coût du financement n’offre pas nécessairement un avantage certain : fiscalité, liquidité, fluctuations et risque de perte peuvent changer le résultat.
Pour prendre une décision, confrontez quatre éléments : le coût du financement, la disponibilité de votre épargne, votre sécurité professionnelle et les dépenses envisagées dans les prochaines années.
Le contexte immobilier local intervient également. Sur un marché concurrentiel, un financement bien préparé et un apport documenté peuvent rassurer un vendeur. Sur un marché moins tendu, la négociation peut laisser davantage de latitude pour préserver sa trésorerie. Aucun de ces effets n’est automatique.
Une stratégie intermédiaire consiste à affecter une partie de l’épargne à l’acquisition et à réserver le solde aux travaux, à l’équipement du logement ou aux imprévus. Si le contrat de prêt prévoit une souplesse suffisante, un remboursement anticipé ultérieur peut aussi être envisagé après stabilisation de la situation financière.
La priorité est de conserver des liquidités réellement disponibles, et non de maximiser l’apport à tout prix.
Cette décision devient plus fiable lorsque vous connaissez les dépenses qui accompagneront réellement la propriété, au-delà du remboursement bancaire.
Quels coûts futurs faut-il anticiper avant de fixer votre mensualité de crédit ?
Avant de fixer votre mensualité immobilière, intégrez les charges récurrentes du logement, les travaux prévisibles et les éventuelles évolutions du financement. Taxes, assurances, copropriété, entretien et dépenses énergétiques peuvent réduire votre reste à vivre. Une mensualité acceptable pour la banque peut ainsi devenir difficile à supporter si le budget ne tient pas compte du coût complet de la propriété.
Le premier réflexe consiste à établir un budget annuel des dépenses liées au bien, puis à le convertir en provision mensuelle. Cette méthode évite de considérer les dépenses irrégulières comme exceptionnelles alors qu’elles se reproduisent.
Les principales charges à examiner sont :
- Les taxes foncières ou prélèvements locaux applicables selon le pays et la situation du logement.
- Les charges de copropriété, y compris les dépenses collectives susceptibles d’évoluer.
- L’assurance habitation et les éventuelles assurances complémentaires.
- L’entretien du logement, le remplacement d’équipements et les réparations.
- Les dépenses d’énergie et les travaux susceptibles de modifier la consommation future.
Un appartement dont les charges semblent modestes peut nécessiter un ravalement, une réfection de toiture ou des interventions sur les installations communes. Le budget doit distinguer les dépenses déjà décidées des travaux simplement envisagés.
Il est prudent de constituer une réserve dédiée aux travaux, distincte de l’épargne destinée aux urgences personnelles. Son montant dépend de l’état du bien, de son ancienneté, des équipements à remplacer et des dépenses collectives anticipées.
Certains financements nécessitent une vigilance supplémentaire. Un crédit à taux variable peut évoluer selon les modalités prévues au contrat. Un différé de remboursement ou la fin d’une période avantageuse peuvent également modifier l’échéancier. Quant à l’assurance emprunteur, son coût peut évoluer selon le mode de tarification contractuel ; une augmentation automatique avec l’âge ne doit pas être présumée.
Pour tester la robustesse du projet, simulez une diminution temporaire des revenus et une augmentation simultanée des charges. Vérifiez alors si les dépenses essentielles, le remboursement et une marge de sécurité restent couverts.
Ce budget réaliste doit être établi avant de commencer les visites, afin de ne pas rechercher un logement dont le prix absorbe toute votre capacité financière.
Quand préparer son financement avant de commencer les visites immobilières ?
Il est préférable de préparer votre financement avant les premières visites sérieuses, dès que votre budget et les caractéristiques du projet sont suffisamment définis. Une estimation de capacité d’emprunt permet de cibler les biens accessibles, tandis qu’un accord de principe peut renforcer la crédibilité du dossier. Aucun de ces documents ne remplace toutefois une offre de prêt définitive.
La préparation suit trois étapes distinctes.
- L’estimation de capacité : elle confronte vos revenus, charges, épargne et dépenses futures pour fixer une enveloppe de recherche. Elle ne constitue pas une promesse de financement.
- L’accord de principe : il exprime une appréciation préliminaire de la banque, généralement sous réserve de vérifications et de conditions complémentaires. Sa portée exacte dépend du document remis.
- L’offre définitive : elle formalise les conditions du prêt après instruction du dossier, dans le cadre légal applicable. Son émission et son acceptation suivent des règles spécifiques.
Commencer les visites sans enveloppe réaliste expose à des offres d’achat trop ambitieuses, à des négociations difficiles et à une pression inutile au moment du compromis.
En France, lorsqu’un achat est financé par un emprunt, la promesse de vente doit comporter une condition suspensive d’obtention de prêt. D’après la fiche Service Public sur la condition suspensive d’obtention du prêt immobilier, le délai prévu ne peut pas être inférieur à un mois et s’étend généralement sur 45 à 60 jours.
Ces durées ne doivent pas être considérées comme des garanties de réponse bancaire. Le contrat doit être adapté aux caractéristiques réelles du financement recherché.
Un rétroplanning efficace prévoit donc la collecte des justificatifs de revenus, des relevés utiles, des informations sur les crédits en cours et des preuves de l’apport. Il réserve ensuite du temps aux simulations, à la comparaison, à l’instruction et aux formalités de signature.
Les accords préliminaires ayant une portée et une validité variables, leurs conditions doivent être vérifiées avant toute négociation.
Un vendeur peut considérer un dossier préparé comme plus rassurant, mais cela ne garantit ni l’acceptation de l’offre d’achat ni une réduction du prix.
Cette préparation gagne en précision lorsque le montant de l’apport est déterminé à partir de l’épargne réellement mobilisable, et non de la totalité des économies disponibles.
Comment déterminer votre apport maximum sans épuiser votre épargne de précaution ?
Votre apport maximum correspond à la part de votre épargne que vous pouvez consacrer au projet après avoir réservé les frais indispensables, les dépenses prévisibles et une épargne de précaution suffisante. Il ne s’agit donc pas nécessairement de votre épargne totale. Le calcul doit partir de vos charges futures, intégrer votre situation professionnelle et tenir compte de la disponibilité réelle de chaque placement.
La première étape consiste à définir une réserve de sécurité en fonction de plusieurs mois de dépenses essentielles, en incluant la future mensualité et les charges du logement. Le nombre de mois approprié dépend de la stabilité des revenus, de la composition du foyer et des risques personnels.
La seconde étape consiste à retrancher cette réserve, les frais d’acquisition et les dépenses déjà prévues des sommes réellement disponibles.
La fiche de l’ANIL consacrée aux frais annexes d’un achat immobilier distingue notamment les frais d’emprunt, les garanties, les frais de mutation et les charges associées à l’opération en France.
Il faut également examiner la nature des ressources mobilisées :
- Les livrets disponibles peuvent généralement servir rapidement, sous réserve de leurs conditions.
- L’épargne bloquée ou salariale nécessite une vérification des possibilités de retrait ou de déblocage.
- Les placements financiers peuvent présenter un risque de perte ou des conséquences fiscales à la vente.
- Les aides familiales doivent être clairement qualifiées : donation, prêt ou autre contribution, selon le droit applicable.
Cas pratique hypothétique : définir l’apport mobilisable
Un foyer dispose de 60 000 € d’épargne liquide. Après analyse, il décide de réserver 18 000 € pour les imprévus, 12 000 € pour les frais d’acquisition et 5 000 € pour des travaux immédiats.
Dans ce scénario purement pédagogique, l’apport disponible pour le prix du bien est de 25 000 €. Ce montant reste à confronter aux exigences de la banque et à la structure du financement. Les réserves retenues sont des hypothèses propres à ce foyer, et non des seuils recommandés.
Aucun pourcentage d’apport minimum ne s’applique universellement à tous les établissements, profils et pays. La banque peut néanmoins tenir compte de l’apport dans son analyse du risque et dans la fixation de ses conditions.
Un dossier disposant d’un apport apparemment suffisant peut rester incomplet si les frais de garantie, d’agence ou d’acquisition n’ont pas été intégrés au budget.
Le montant final doit être validé avec le prêteur à partir du coût complet de l’opération. Reste ensuite à vérifier que le bien envisagé ne comporte pas de dépenses ou de contraintes encore inconnues.
Les vérifications oubliées qui peuvent transformer un achat immobilier en mauvaise surprise
Avant de signer, les vérifications les plus importantes concernent l’état technique du bien, les travaux à prévoir, la situation de la copropriété, les charges réelles et les éventuelles contraintes juridiques. Un logement compatible avec votre budget sur le papier peut devenir coûteux si des défauts, des dépenses collectives ou des limitations d’usage apparaissent après l’achat.
Les diagnostics techniques constituent un premier niveau d’information. En France, leur contenu dépend notamment du type de bien, de son ancienneté, de ses installations et de sa localisation. Ils peuvent concerner la performance énergétique, l’amiante, le plomb, le gaz ou l’électricité.
Pour un appartement en copropriété, l’examen doit aller au-delà du logement lui-même. Les procès-verbaux des assemblées générales des trois dernières années, les comptes, les impayés et les documents relatifs aux travaux peuvent révéler des obligations financières importantes.
La fiche Service Public sur l’achat d’un logement en copropriété détaille les documents à communiquer et les informations financières à examiner en France.
Vérifiez particulièrement la répartition des dépenses de travaux entre vendeur et acquéreur, les échéances des appels de fonds et les décisions déjà prises. Un accord particulier entre les parties doit être correctement formalisé.
Les vérifications juridiques sont tout aussi importantes : servitudes, hypothèques à lever, droits de préemption et conformité des travaux réalisés. Le notaire, ou le professionnel compétent selon le pays, peut déterminer les pièces nécessaires et les conséquences des anomalies constatées.
Enfin, demandez les charges réellement supportées et les justificatifs fiscaux disponibles. Une exonération temporaire ou une dépense exceptionnelle passée ne doit pas être confondue avec le coût normal de détention.
Checklist : cinq contrôles avant de vous engager
- Rassembler les diagnostics techniques applicables et produire une liste écrite des anomalies à faire examiner.
- Obtenir les documents de copropriété disponibles et établir un relevé des travaux votés, envisagés et de leurs échéances.
- Vérifier les charges, taxes et dépenses d’entretien à partir des justificatifs, puis compléter un budget annuel de propriété.
- Faire examiner les servitudes, les garanties inscrites et la conformité des travaux par un professionnel compétent, avec un récapitulatif des points à régulariser.
- Faire vérifier les conditions suspensives et les engagements du compromis avant signature, puis conserver une version relue du document.
Les conditions suspensives doivent répondre aux risques du dossier. Certaines protections résultent de la loi ; d’autres nécessitent une négociation et une rédaction spécifique. Une clause mal formulée ne protège pas automatiquement contre toutes les difficultés découvertes ultérieurement.
Ces contrôles ont davantage de valeur lorsqu’ils s’inscrivent dans un projet immobilier défini en amont, avec des objectifs et des limites financières clairs.
À retenir avant de structurer votre projet
- Le choix du bien et celui du financement doivent être construits ensemble : aucun ne peut être optimisé indépendamment de l’autre.
- Un budget cohérent intègre les conséquences financières de l’acquisition pendant toute la période de détention envisagée.
- Définir des critères de décision avant les visites aide à refuser un bien séduisant lorsque ses coûts ou ses contraintes dépassent vos limites.
Comment construire un projet immobilier cohérent avant de chercher un bien ou un financement ?
Un projet immobilier cohérent repose sur un objectif précis, un horizon de détention réaliste, une enveloppe financière complète et des critères de recherche compatibles avec votre situation. Avant de choisir un bien ou un crédit, il faut déterminer l’usage attendu du logement, les dépenses acceptables et l’épargne à conserver. Le financement doit ensuite être construit pour servir ces objectifs, et non les imposer.
La première décision concerne la destination du bien. Une résidence principale répond à des contraintes de vie quotidienne, tandis qu’un investissement locatif exige une analyse des revenus, de la vacance éventuelle, des charges et de la fiscalité. Une résidence secondaire implique encore une autre structure de coûts.
L’horizon de détention modifie aussi les choix. Un logement que vous envisagez de revendre rapidement ne présente pas les mêmes enjeux qu’un bien destiné à être conservé durablement. Les frais d’acquisition, les travaux, le risque de variation des prix et les conditions de sortie du crédit doivent être pris en compte.
Le budget global doit ensuite rapprocher cinq dimensions : prix d’achat, dépenses annexes, capacité de remboursement, épargne résiduelle et charges prévisionnelles.
Pour vérifier la cohérence du projet, confrontez votre recherche aux questions suivantes :
- L’emplacement répond-il à vos besoins actuels et à leur évolution probable ?
- Le prix global reste-t-il compatible avec le budget après intégration des frais et travaux ?
- La mensualité permet-elle de conserver une marge financière suffisante ?
- Les caractéristiques du bien correspondent-elles à l’horizon de détention prévu ?
- Les solutions de financement envisagées sont-elles réellement accessibles et adaptées à l’usage du logement ?
Ce cadrage évite de rechercher simultanément des biens très différents, de négocier sans connaissance des coûts ou de construire un financement dans l’urgence.
Le montage retenu peut combiner prêt bancaire, apport et dispositifs d’aide lorsque leurs conditions d’accès sont vérifiées. Les éventuels avantages fiscaux doivent être étudiés selon le pays, l’opération et les règles applicables, sans les considérer comme acquis.
La capacité maximale proposée par une banque ne constitue pas nécessairement votre budget d’achat optimal. Votre propre limite peut être inférieure si vous souhaitez préserver votre liberté financière.
Avant de programmer vos prochaines visites, formalisez une fiche de projet réunissant votre objectif, votre budget global, votre apport disponible, votre mensualité cible et les critères non négociables du bien. Ce document vous servira de référence pour comparer les propriétés et solliciter des simulations bancaires cohérentes.
Peut-on choisir une offre de prêt uniquement à partir du TAEG ?
Le TAEG constitue un indicateur utile pour comparer des offres de crédit, mais il ne suffit pas toujours. Il faut également examiner la durée, le coût total en euros, les garanties de l’assurance, les modalités de remboursement anticipé et les risques d’évolution du financement. La comparaison est plus fiable lorsque les hypothèses des offres sont identiques.
Faut-il attendre d’avoir un apport important pour acheter un logement ?
Pas nécessairement. L’apport exigé dépend du prêteur, du dossier et du financement recherché. Un apport plus élevé peut diminuer le montant emprunté, mais attendre pour accumuler davantage d’épargne doit aussi être confronté à l’évolution du marché, à vos besoins et au coût de votre logement actuel. Il est préférable de préserver une réserve de sécurité adaptée.
Peut-on financer des travaux avec son prêt immobilier ?
Certains financements permettent d’intégrer des travaux à une opération d’acquisition ou de prévoir un crédit distinct. Les conditions varient selon l’établissement, la nature des travaux et les justificatifs demandés. Il convient de vérifier les devis, les modalités de déblocage des fonds, le coût global et les éventuelles aides accessibles avant de retenir le montage.
Comment savoir si une mensualité immobilière reste supportable ?
Une mensualité supportable laisse suffisamment de ressources pour les dépenses courantes, les charges du logement, les projets futurs et les imprévus. L’analyse doit tenir compte des autres crédits, des revenus réellement disponibles et des dépenses irrégulières. Un scénario de baisse de revenus ou de hausse des charges permet de tester la résistance du budget avant l’engagement.
Un accord de principe bancaire garantit-il l’obtention du crédit ?
Non. Un accord de principe traduit généralement une première appréciation favorable, sous réserve de l’instruction complète du dossier et des conditions précisées par la banque. Il ne doit pas être confondu avec une offre définitive. Avant de signer un compromis, vérifiez notamment les conditions de financement et les protections contractuelles applicables dans votre pays.